El crowdfunding o micromecenazgo permite financiar un proyecto con pequeñas aportaciones de muchas personas. En esta guía verás qué modalidades existen, cómo preparar una campaña que llegue a su objetivo, qué impuestos genera lo recaudado y qué debes comprobar si lo que buscas es invertir.
Aportas sin esperar nada
Causas solidarias, proyectos sociales o ayudas a personas concretas.
Aportas a cambio de algo
Un producto, un ejemplar, una entrada o un agradecimiento especial.
Prestas y te devuelven
Financias a una empresa y recibes el capital más intereses.
Entras en el capital
Compras participaciones de una empresa o de un proyecto inmobiliario.
Índice de contenidos
- 1
- 2
- 3
- 4
- 5
- 6
- 7
1. Qué es el crowdfunding
El crowdfunding (en español, micromecenazgo o financiación participativa) consiste en reunir el dinero para un proyecto a través de muchas aportaciones pequeñas, normalmente mediante una plataforma en Internet. En lugar de convencer a un banco o a un único inversor, convences a una comunidad.
Sirve para proyectos muy distintos: grabar un disco, editar un libro, fabricar un primer lote de un producto, rodar un corto, financiar una causa social o ampliar el capital de una empresa. Y tiene una ventaja que no da un préstamo: valida la idea. Si la gente paga antes de que el producto exista, sabes que hay demanda.
2. Tipos de crowdfunding
| Tipo | Qué recibe quien aporta | Para qué proyectos | Regulación |
|---|---|---|---|
| Donación | Nada material; la satisfacción de apoyar la causa | Causas sociales, emergencias, ONG | No es un servicio financiero |
| Recompensa | Un producto, un servicio o una experiencia | Proyectos creativos, culturales y productos nuevos | No es un servicio financiero |
| Préstamo (crowdlending) | La devolución del capital más intereses | Empresas que necesitan circulante o crecer | Plataformas autorizadas por la CNMV |
| Inversión (equity o inmobiliario) | Participaciones en una empresa o en un inmueble | Startups, pymes y promociones inmobiliarias | Plataformas autorizadas por la CNMV |
Las plataformas más conocidas en español de recompensa son Verkami, Kickstarter e Indiegogo; de donación, GoFundMe o Goteo, esta última centrada en proyectos de impacto social. Cada una tiene sus normas y sus temáticas, así que conviene leerlas antes de elegir.

3. «Todo o nada» o «todo cuenta»
Antes de lanzar la campaña tienes que conocer cómo cobra la plataforma lo recaudado:
- Todo o nada: solo recibes el dinero si alcanzas el objetivo dentro del plazo; si no, se devuelven las aportaciones y nadie paga nada. Es el modelo de Verkami, cuyas campañas duran como máximo 40 días, y de Kickstarter.
- Todo cuenta (financiación flexible): te quedas con lo recaudado aunque no llegues a la meta. Es habitual en las campañas de donación.
El «todo o nada» parece más arriesgado, pero suele funcionar mejor: genera urgencia en los mecenas y te protege de tener que cumplir con las recompensas sin el dinero suficiente para producirlas.
4. Cómo lanzar una campaña de crowdfunding paso a paso
- Calcula el objetivo real. Suma lo que cuesta el proyecto, el coste de fabricar y enviar las recompensas, las comisiones de la plataforma y de la pasarela de pago, y los impuestos. Muchas campañas que «triunfan» pierden dinero porque olvidaron los envíos.
- Construye la comunidad antes del lanzamiento. Las primeras aportaciones casi siempre llegan de tu entorno y de tus seguidores. Reúne una lista de correo y avisa de la fecha con semanas de antelación.
- Elige la plataforma adecuada según el tipo de proyecto, el público al que te diriges y el modelo de cobro.
- Prepara una página clara: quién eres, qué vas a hacer, para qué es el dinero, en qué plazos y qué riesgos hay. Un vídeo corto y sincero vale más que una producción cara.
- Diseña recompensas escalonadas (verás cómo en el apartado siguiente).
- Elige una duración corta: entre 30 y 40 días suele bastar. Las campañas largas pierden ritmo a mitad de camino.
- Planifica la comunicación: anuncia el lanzamiento, comparte cada hito (25 %, 50 %, objetivo) y prepara contenidos para la última semana, cuando llega la segunda gran ola de aportaciones.
- Cumple después de la campaña: informa a los mecenas de los avances y de cualquier retraso. Tu reputación para el siguiente proyecto depende de esta fase.
4.1 Cómo diseñar las recompensas
- Una aportación simbólica para quien solo quiere apoyar: un agradecimiento público o su nombre en los créditos.
- La recompensa principal: el producto o la obra, a un precio algo más ventajoso que el que tendrá después.
- Ediciones especiales y experiencias para quien quiere implicarse más: ejemplares firmados, visitas, talleres o encuentros con el equipo.
- Pocas opciones y bien explicadas: demasiadas recompensas confunden y complican la logística.
4.2 Errores frecuentes
- Fijar un objetivo demasiado alto para el tamaño de tu comunidad.
- No calcular los gastos de envío, sobre todo los internacionales.
- Lanzar la campaña sin haber avisado antes a nadie.
- Prometer plazos de entrega imposibles.
- Desaparecer una vez recaudado el dinero.
5. Impuestos del crowdfunding en España
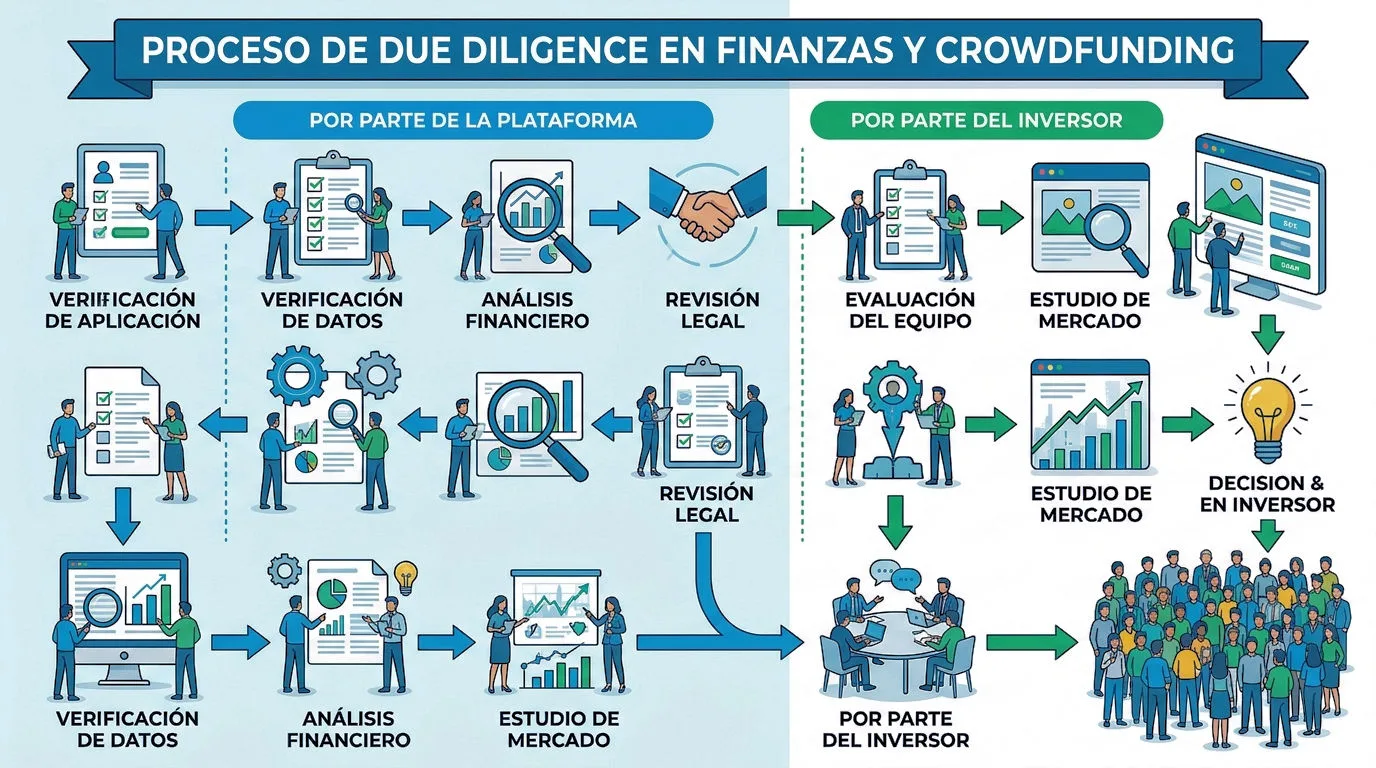
Lo recaudado no está libre de impuestos, y cómo tributa depende del tipo de campaña:
- Donación. Si quien recibe las aportaciones es una persona física, pueden estar sujetas al Impuesto sobre Sucesiones y Donaciones, que gestiona cada comunidad autónoma. Si quien recibe es una entidad acogida a la Ley 49/2002 de mecenazgo, los donantes pueden deducirse en el IRPF desde 2024 el 80 % de los primeros 250 € y el 40 % del resto (45 % si donan a la misma entidad de forma recurrente).
- Recompensa. Hacienda considera que hay una actividad económica: lo recaudado tributa en el IRPF (o en el Impuesto sobre Sociedades si lo gestiona una empresa) y las recompensas llevan IVA. En la práctica suele implicar darse de alta como autónomo y emitir facturas.
- Préstamo e inversión. Para quien aporta, los intereses y las ganancias tributan como rendimientos o ganancias del ahorro en el IRPF.
La fiscalidad depende de cada caso y de la comunidad autónoma. Antes de lanzar una campaña, consúltala con un asesor fiscal o en la sede de la Agencia Tributaria.
6. Si vas a invertir: tus protecciones
Las plataformas de préstamo y de inversión se rigen por el Reglamento (UE) 2020/1503, que desde noviembre de 2023 sustituye por completo al régimen español anterior. En España las autoriza y supervisa la CNMV. Si no tienes experiencia como inversor, la plataforma debe:
- Hacerte una prueba de conocimientos para comprobar que entiendes los riesgos.
- Ofrecerte una simulación de tu capacidad para soportar pérdidas, calculada sobre tu patrimonio.
- Advertirte y pedirte un consentimiento expreso si quieres invertir en un proyecto más de 1.000 € o más del 5 % de tu patrimonio neto (la cifra que sea mayor).
- Darte un periodo de reflexión de 4 días para echarte atrás sin penalización ni justificación.
Además, cada proyecto puede captar como máximo 5 millones de euros en 12 meses a través de estas plataformas.
Este contenido es informativo y no constituye asesoramiento financiero ni una recomendación de inversión.
7. Preguntas frecuentes sobre crowdfunding
¿Qué pasa si no llego al objetivo?
Depende del modelo. En las campañas de «todo o nada» se devuelven las aportaciones y no recibes nada; en las de «todo cuenta» te quedas con lo recaudado y debes cumplir igualmente con lo prometido.
¿Tengo que ser autónomo para hacer un crowdfunding?
En una campaña de recompensa, Hacienda suele entender que realizas una actividad económica, con IVA en las recompensas, lo que normalmente implica el alta como autónomo o hacerlo a través de una empresa. En una de donación no siempre es necesario. Consúltalo con un asesor antes de lanzarla.
¿Cuánto dinero se puede recaudar?
En donación y recompensa no hay un límite legal; el techo lo marca tu comunidad. En préstamo e inversión, el límite es de 5 millones de euros por proyecto en 12 meses.
¿Qué plataforma de crowdfunding es mejor?
La que encaje con tu proyecto: para proyectos culturales y creativos en España, una plataforma de recompensa; para productos tecnológicos dirigidos a un público internacional, las grandes plataformas en inglés; para causas sociales, una de donación. Compara sus normas, sus comisiones y el modelo de cobro antes de decidir.
¿Es seguro aportar dinero a un crowdfunding?
En recompensa y donación, el riesgo es que el proyecto no se cumpla: estás apoyando una idea, no comprando en una tienda. Revisa la trayectoria de quien lo promueve y si explica los riesgos. En préstamo e inversión, el riesgo es financiero; consulta el apartado anterior.
Normativa y datos revisados en octubre de 2026.